











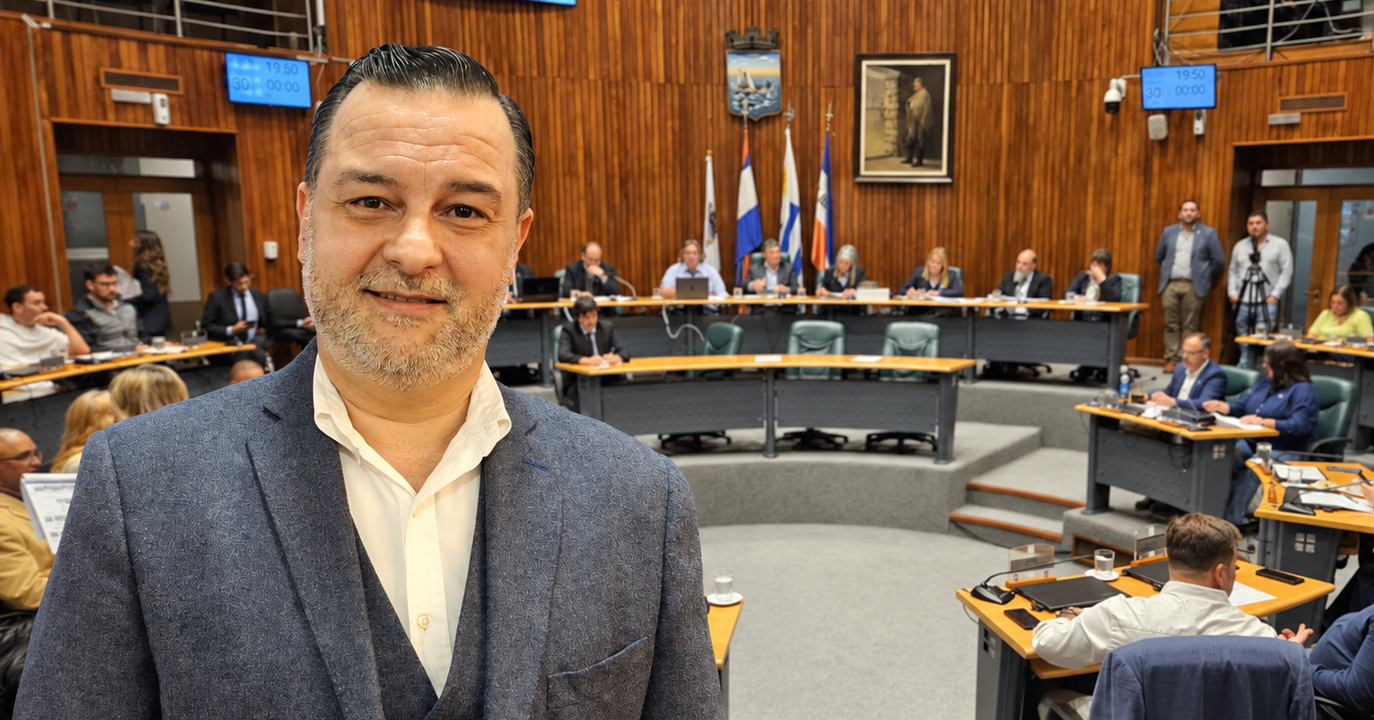


El edil Pablo Chalar valoró la “madurez política” alcanzada en la Junta Departamental de Maldonado durante el tratamiento de la adecuación presupuestal, aunque formuló reparos sobre varias observaciones realizadas por el Tribunal de Cuentas.
Chalar señaló que la Comisión de Presupuesto realizó un trabajo “detallado y minucioso” sobre una herramienta que administra unos US$ 360 millones anuales y destacó que el proceso culminó con la aceptación de las observaciones formuladas por el organismo de contralor.
La modificación presupuestal ya había recibido en septiembre el respaldo unánime de los 31 ediles.
Sin embargo, Chalar sostuvo que algunas observaciones lo sorprendieron. Diferenció aquellas de carácter técnico y contable, que consideró razonables y de escasa incidencia económica, de otras que, a su entender, implicaron cambios de criterio del Tribunal en menos de un año.
Entre los puntos cuestionados mencionó el tratamiento de las obligaciones presupuestales impagas y la previsión correspondiente al régimen de retiros de funcionarios.
Sobre este último aspecto, afirmó que el Tribunal pretendía que se contemplara presupuestalmente a la totalidad de los funcionarios en condiciones de acogerse al retiro. Chalar consideró que ese criterio no refleja el comportamiento histórico de la Intendencia, donde, según explicó, gran parte de los trabajadores continúa en actividad para mejorar su jubilación y la edad promedio de retiro se ubica entre los 65 y 67 años.
A su juicio, aplicar ese criterio podría obligar a reservar innecesariamente más de US$ 20 millones que luego deberían ser reasignados.
También discrepó con la observación sobre las obligaciones presupuestales impagas. Sostuvo que la información estaba discriminada en los anexos y que el Tribunal tomó como referencia una situación correspondiente a diciembre de 2025 que, aseguró, ya cambió.
Chalar afirmó incluso que espera que al cierre de 2026 las obligaciones impagas sean “muy inferiores” a las que el Tribunal exigió considerar.
Pese a esas discrepancias, remarcó el trabajo político y técnico realizado y sostuvo que las observaciones del organismo pueden ser respetadas y, al mismo tiempo, cuestionadas cuando existen fundamentos para considerar que los criterios aplicados no reflejan adecuadamente la realidad financiera departamental.